 ANSVSA / sursa foto: arhiva EvZ
 Adaugă-ne ca sursă preferată în Google
 Urmărește-ne pe Google News
Din cuprinsul articolului
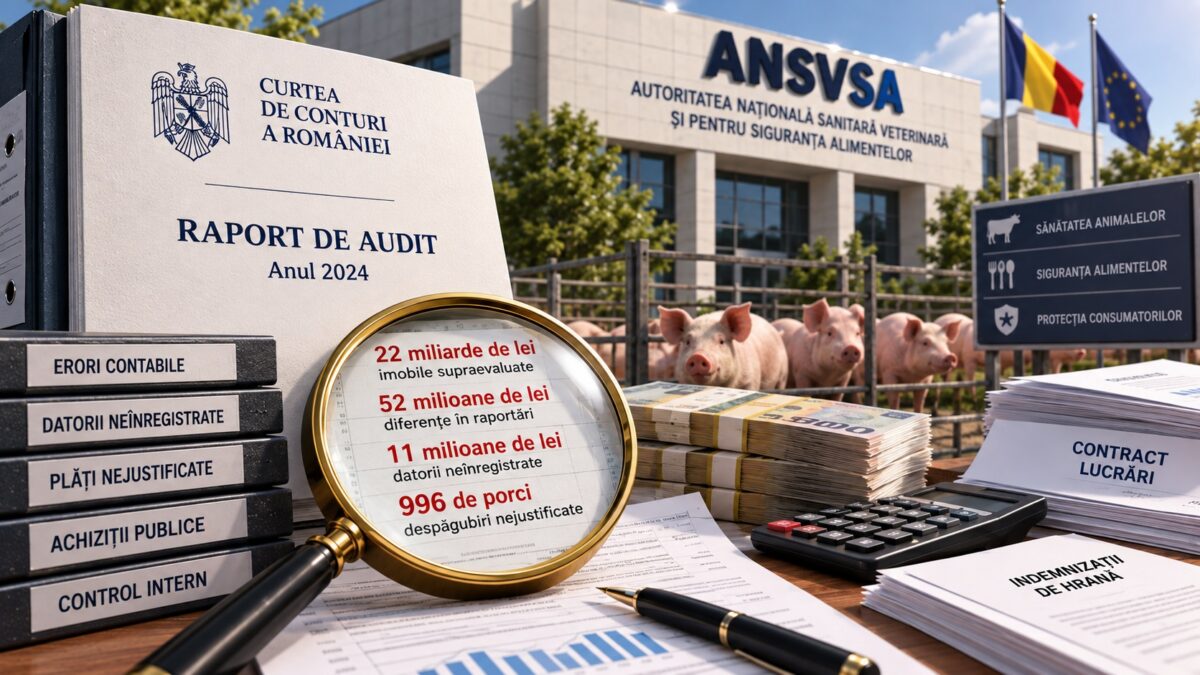
Curtea de Conturi a emis o „opinie contrară” asupra situațiilor financiare ale Autorității Naționale Sanitare Veterinare și pentru Siguranța Alimentelor (ANSVSA) pentru anul 2024, după ce auditorii au identificat erori contabile semnificative, datorii neînregistrate, plăți fără verificări suficiente și deficiențe ale sistemului de control intern.
Raportul, publicat la 14 septembrie 2026, vizează atât ANSVSA, cât și cele 45 de instituții aflate în subordinea sa – 42 de direcții sanitar-veterinare și pentru siguranța alimentelor județene și trei institute naționale.
Concluziile sunt importante deoarece „opinia contrară” reprezintă cel mai sever tip de opinie de audit și indică faptul că situațiile financiare nu prezintă în mod corect, în ansamblu, poziția financiară a instituției.
Imobile supraevaluate cu peste 22 de miliarde de lei
Una dintre cele mai mari nereguli constatate privește clădirile și terenurile aflate în patrimoniul ANSVSA. Acestea figurau în situațiile financiare la o valoare mai mare cu peste 22 de miliarde de lei.
Potrivit auditorilor, diferența a fost generată de modul de funcționare a programului informatic folosit pentru calcularea valorii imobilelor. Sistemul a actualizat automat valorile în funcție de inflație, fără să țină cont de momentul ultimei reevaluări, contrar regulilor contabile.
Cea mai mare parte a diferenței a fost identificată la DSVSA Ilfov. În alte județe, auditorii au găsit situația inversă: unele imobile erau înregistrate la valori mai mici decât cele reale, deoarece nu fuseseră reevaluate de mai mulți ani.
Diferențe de peste 52 de milioane de lei în raportările financiare
Curtea de Conturi a identificat și diferențe între evidențele contabile ale ANSVSA și datele transmise prin sistemul național de raportare financiară Forexebug.
La unul dintre capitolele bugetare verificate, diferența a depășit 52 de milioane de lei. Practic, sumele raportate în sistemul național nu corespundeau celor evidențiate în contabilitatea instituției.
ANSVA / sursa foto: facebook
Auditorii au mai constatat că ANSVSA nu înregistrase contabil peste 1,7 milioane de euro, echivalentul a aproximativ 8,7 milioane de lei, reprezentând sume solicitate de la Comisia Europeană pentru programe veterinare.
Banii nu au fost considerați pierduți, însă nu au fost reflectați corespunzător în evidențele contabile. Raportul indică lipsa unei proceduri clare pentru înregistrarea acestor fonduri drept una dintre cauzele problemei.
Datorii de aproape 11 milioane de lei, neînregistrate
O altă deficiență contabilă importantă privește servicii sanitar-veterinare prestate în a doua jumătate a anului 2024.
ANSVSA nu a înregistrat datorii de aproape 11 milioane de lei, constatate la 19 dintre cele 42 de direcții sanitar-veterinare județene. Cea mai mare sumă a fost identificată la DSVSA Neamț.
Auditorii au descoperit și facturi aferente anului 2023 care au fost înregistrate drept cheltuieli în anul 2024. Astfel de diferențe de înregistrare pot afecta imaginea corectă a cheltuielilor și a rezultatului financiar raportat pentru fiecare exercițiu bugetar.
Despăgubiri pentru 996 de porci care nu figurau în evidențe
Printre cele mai serioase constatări se află un caz identificat la DSVSA Vrancea, în timpul unui focar de pestă porcină africană din ianuarie 2024.
Documentele oficiale, inclusiv ancheta epidemiologică, indicau că într-o fermă comercială se aflau 20.328 de porci. Cu toate acestea, despăgubirea acordată proprietarului a fost calculată pentru 21.324 de animale.
Diferența era de 996 de porci. Potrivit raportului, reprezentanții companiei nu au putut explica discrepanța, iar DSVSA Vrancea nu a solicitat clarificări înainte de efectuarea plății.
În același dosar au fost identificate și alte plăți pentru care verificările necesare nu au fost efectuate. DSVSA Vrancea a achitat 270.948 de lei pentru carne confiscată și considerată „pagubă colaterală”, fără să verifice suficient dacă firmele beneficiare îndeplineau condițiile pentru despăgubire.
De asemenea, au fost plătiți 234.818 lei pentru medicamente veterinare distruse, deși decizia oficială privind sacrificarea animalelor nu prevedea distrugerea unor astfel de produse.
Lucrări suplimentare de aproape 900.000 de lei
Probleme au fost găsite și la capitolul achiziții publice.
La Institutul de Igienă și Sănătate Publică Veterinară din București, un contract pentru lucrări de renovare a fost suplimentat cu lucrări în valoare de aproape 900.000 de lei, fără organizarea unei noi proceduri de achiziție, deși, potrivit auditorilor, valoarea și natura acestora impuneau respectarea procedurii.
Curtea de Conturi a mai identificat la DSVSA Prahova o decontare suplimentară de peste 34.000 de lei, după ce pentru un proiect de construcții fusese calculată o cantitate de cărămizi cu 43 de bucăți pe metru cub mai mare decât cea utilizată efectiv.

Curtea de Conturi. Sursa foto: Facebook/Curtea de Conturi a României
La DSVSA Argeș, un calcul greșit privind acordarea unui spor salarial a generat o plată necuvenită de aproximativ 23.500 de lei, la care s-au adăugat penalități pentru întârzierea recuperării sumei.
Indemnizații de hrană peste plafonul legal
Raportul menționează și situații în care au fost acordate indemnizații de hrană peste limitele prevăzute de legislație.
La DSVSA Vrancea și la Institutul de Igienă și Sănătate Publică Veterinară au fost identificate astfel de plăți. În cazul institutului, suma acordată în plus s-a apropiat de 44.000 de lei, o parte fiind recuperată de la angajați în timpul controlului.
La DSVSA Vâlcea, aproape 45.000 de lei au fost plătiți drept despăgubire pentru un teren în baza unei hotărâri judecătorești care nu era definitivă la momentul efectuării plății.
Curtea de Conturi a identificat și deficiențe de control intern
Problemele constatate nu s-au limitat la contabilitate și la anumite plăți. Auditorii au semnalat și deficiențe în mecanismele interne prin care instituția ar trebui să prevină și să detecteze neregulile.
ANSVSA nu dispunea de un sistem adecvat pentru semnalarea neregulilor de către angajați, iar unele proceduri interne nu fuseseră actualizate.
Raportul mai arată că departamentul IT propriu al ANSVSA a fost înființat abia în 2025 și avea un singur angajat, aspect relevant în contextul problemelor identificate în utilizarea și gestionarea sistemelor informatice.
Ce măsuri trebuie să ia ANSVSA
Unele dintre neregulile constatate au fost remediate în timpul controlului. Au fost recuperate anumite sume plătite necuvenit și au fost corectate o parte dintre înregistrările și documentele contabile.
Pentru problemele rămase, Curtea de Conturi a stabilit măsuri și termene de remediere. Printre acestea se numără clarificarea modului de evidențiere și reevaluare a clădirilor și terenurilor, recuperarea sumelor achitate fără justificare și stabilirea unor proceduri clare pentru înregistrarea fondurilor provenite din programele europene.
Termenul general stabilit pentru remedierea deficiențelor este 31 decembrie 2026.
Recomandările noastre