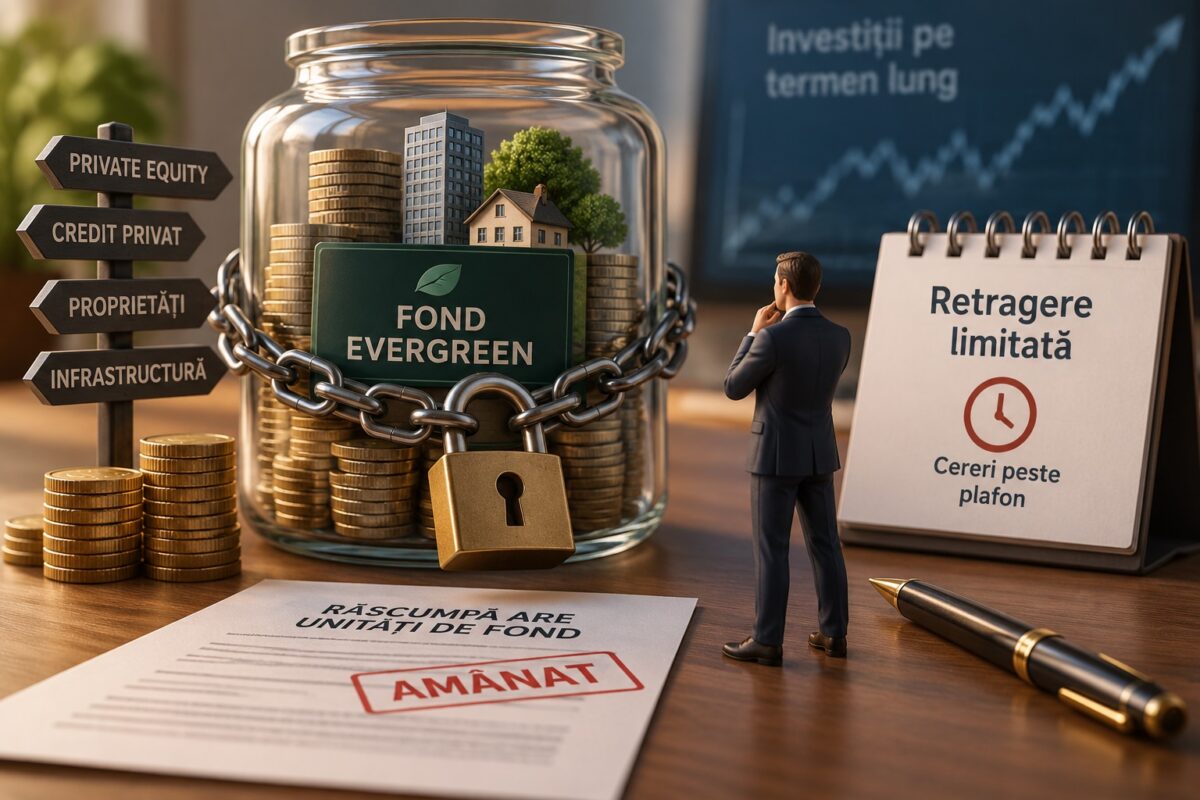
 Fonduri Evergreen / sursa foto: ChatGPT
 Adaugă-ne ca sursă preferată în Google
 Urmărește-ne pe Google News
Din cuprinsul articolului
Fondurile de investiții cu durată nedeterminată, cunoscute drept „evergreen”, se confruntă cu presiuni tot mai mari din partea investitorilor care vor să-și recupereze banii, potrivit Reuters.
În Statele Unite, unele fonduri care investesc în credit privat și private equity au limitat retragerile după ce cererile au depășit pragurile prevăzute în regulamente.
Pentru investitorii români, situația readuce în atenție o diferență esențială: un produs poate permite răscumpărarea unităților de fond fără ca banii să fie disponibili imediat.
Ce s-a întâmplat pe piețele internaționale
Blackstone Private Credit Fund, un fond de credit privat cu active de aproximativ 77,2 miliarde de dolari, a primit cereri de răscumpărare de circa 4,3 miliarde de dolari în trimestrul al treilea.
Solicitările au reprezentat aproximativ 10% din acțiunile fondului, în timp ce plafonul standard de răscumpărare este de 5%. Fondul a menținut această limită, astfel încât o parte dintre cereri au fost reportate.
Presiunile nu s-au limitat la creditul privat. Reuters a relatat în iunie despre Partners Group, administrator elvețian de active, care a plafonat retragerile din două fonduri evergreen după ce solicitările au depășit limita trimestrială de 5%. Într-unul dintre cazuri, cererile au ajuns la aproape 10% din valoarea activelor nete.
Aceste exemple nu înseamnă că toate fondurile evergreen sunt în dificultate. Ele arată însă că lichiditatea promisă de un produs depinde de regulile sale și de capacitatea administratorului de a transforma activele în numerar.
De ce „poți retrage banii” nu înseamnă „îi primești imediat”
Fondurile evergreen investesc frecvent în active care nu se tranzacționează zilnic, precum companii necotate, credite private sau proprietăți. Vânzarea unor astfel de active poate dura mai mult decât vânzarea unei acțiuni listate.
În consecință, administratorii pot introduce limite de răscumpărare, perioade de preaviz sau mecanisme de reportare a cererilor. Dacă investitorii solicită retrageri peste plafonul prevăzut, diferența poate fi plătită ulterior, conform prospectului fondului.
Pentru investitor, riscul nu este doar să aștepte mai mult. În funcție de structura produsului și de evoluția activelor, valoarea unităților de fond poate varia, iar suma primită la răscumpărare poate fi diferită de cea investită inițial.
Ce înseamnă acest lucru pentru România
În România, fondurile de investiții sunt autorizate și supravegheate în cadrul reglementărilor aplicabile pieței de capital. În iunie 2026, Autoritatea de Supraveghere Financiară a publicat Norma nr. 12/2026, prin care a aplicat ghidul ESMA privind instrumentele de administrare a lichidităților pentru OPCVM-uri și fondurile de investiții alternative de tip deschis.
Euro. Sursa foto: AI
Cadrul românesc nu înseamnă că orice fond deschis trebuie să plătească instantaneu orice cerere de retragere. Condițiile concrete depind de categoria fondului, de prospect și de regulile de răscumpărare. Pentru produsele care investesc în active mai puțin lichide, aceste prevederi sunt deosebit de importante.
Un investitor din România care analizează un fond cu expunere pe piețe private ar trebui să verifice dacă produsul este autorizat local, dacă este distribuit legal în România sau dacă este oferit printr-un intermediar autorizat. De asemenea, trebuie analizate costurile, moneda investiției, riscul valutar și tratamentul fiscal aplicabil.
Ce trebuie verificat înainte de investiție
Înainte de a investi, este utilă verificarea câtorva informații concrete:
- Frecvența retragerilor: zilnică, lunară, trimestrială sau anuală.
- Plafonul de răscumpărare: procentul maxim care poate fi retras într-o perioadă.
- Termenul de plată: cât timp poate trece între cerere și primirea banilor.
- Perioada de preaviz: dacă investitorul trebuie să anunțe retragerea cu săptămâni sau luni înainte.
- Condițiile de suspendare sau reportare: situațiile în care administratorul poate amâna plata.
- Structura activelor: cât din portofoliu este investit în instrumente lichide și cât în active greu de vândut
Aceste detalii sunt relevante mai ales pentru economiile care ar putea fi necesare într-un termen scurt. Un fond cu retrageri trimestriale și limite de răscumpărare nu trebuie tratat ca un cont curent sau ca un depozit bancar.
Recomandările noastre