Sursa foto: arhiva EVZ
 Adaugă-ne ca sursă preferată în Google
 Urmărește-ne pe Google News
Din cuprinsul articolului
Programul Noua Casă ar putea fi modificat pentru a permite tinerilor care nu au împlinit 35 de ani să cumpere locuințe mai scumpe cu un avans minim de 5%, în locul celui de 15% prevăzut în prezent pentru finanțările care depășesc 70.000 de euro. Inițiativa legislativă, aflată în procedură parlamentară la Senat, urmărește facilitarea cumpărării unei locuințe într-un context în care prețurile au crescut, potrivit inițiatorilor, cu peste 15%. Banca Națională a României se opune însă modificării și avertizează că aceasta ar putea alimenta noi scumpiri.
Propunerea legislativă vizează persoanele care nu au împlinit 35 de ani la data semnării promisiunii bilaterale de vânzare. Facilitatea s-ar aplica finanțărilor cuprinse între 70.001 și 140.000 de euro.
Inițiativa a fost depusă în Parlament după ce aleșii au constatat că majorarea prețurilor locuințelor a limitat posibilitatea tinerilor de a găsi proprietăți care să se încadreze în plafonul pentru avansul redus.
Noua Casă 2026. Cum s-ar modifica avansul pentru cumpărarea unei locuințe
În prezent, programul guvernamental permite accesarea creditelor pentru locuințe în două condiții diferite, în funcție de valoarea finanțării. Pentru creditele de până la 70.000 de euro, beneficiarii trebuie să achite un avans minim de 5%.
În cazul finanțărilor cuprinse între 70.001 și 140.000 de euro, avansul obligatoriu este de minimum 15%.
Proiectul legislativ prevede extinderea avansului de 5% și pentru a doua categorie de credite, dar numai pentru beneficiarii care respectă condiția de vârstă. Astfel, tinerii sub 35 de ani ar putea accesa finanțări mai mari fără să fie obligați să economisească suma necesară avansului de 15%.
Prețurile locuințelor au crescut cu peste 15%, potrivit inițiatorilor
Parlamentarii care au depus proiectul au invocat evoluția pieței imobiliare, unde oferta de locuințe disponibile pentru vânzare s-ar fi redus începând cu sfârșitul anului trecut. Totodată, inițiatorii susțin că prețurile proprietăților au înregistrat creșteri de peste 15%.
În orașe precum București, Cluj-Napoca, Iași, Constanța, Timișoara și Brașov, identificarea unei locuințe cu un preț mai mic de 70.000 de euro ar fi devenit tot mai dificilă. Această situație afectează tocmai categoria de cumpărători căreia i se adresează programul Noua Casă: tinerii care nu dispun de economii suficiente pentru achitarea unui avans ridicat.
Prin reducerea procentului solicitat pentru finanțările mai mari, parlamentarii urmăresc să faciliteze accesul acestei categorii la achiziționarea unei proprietăți.
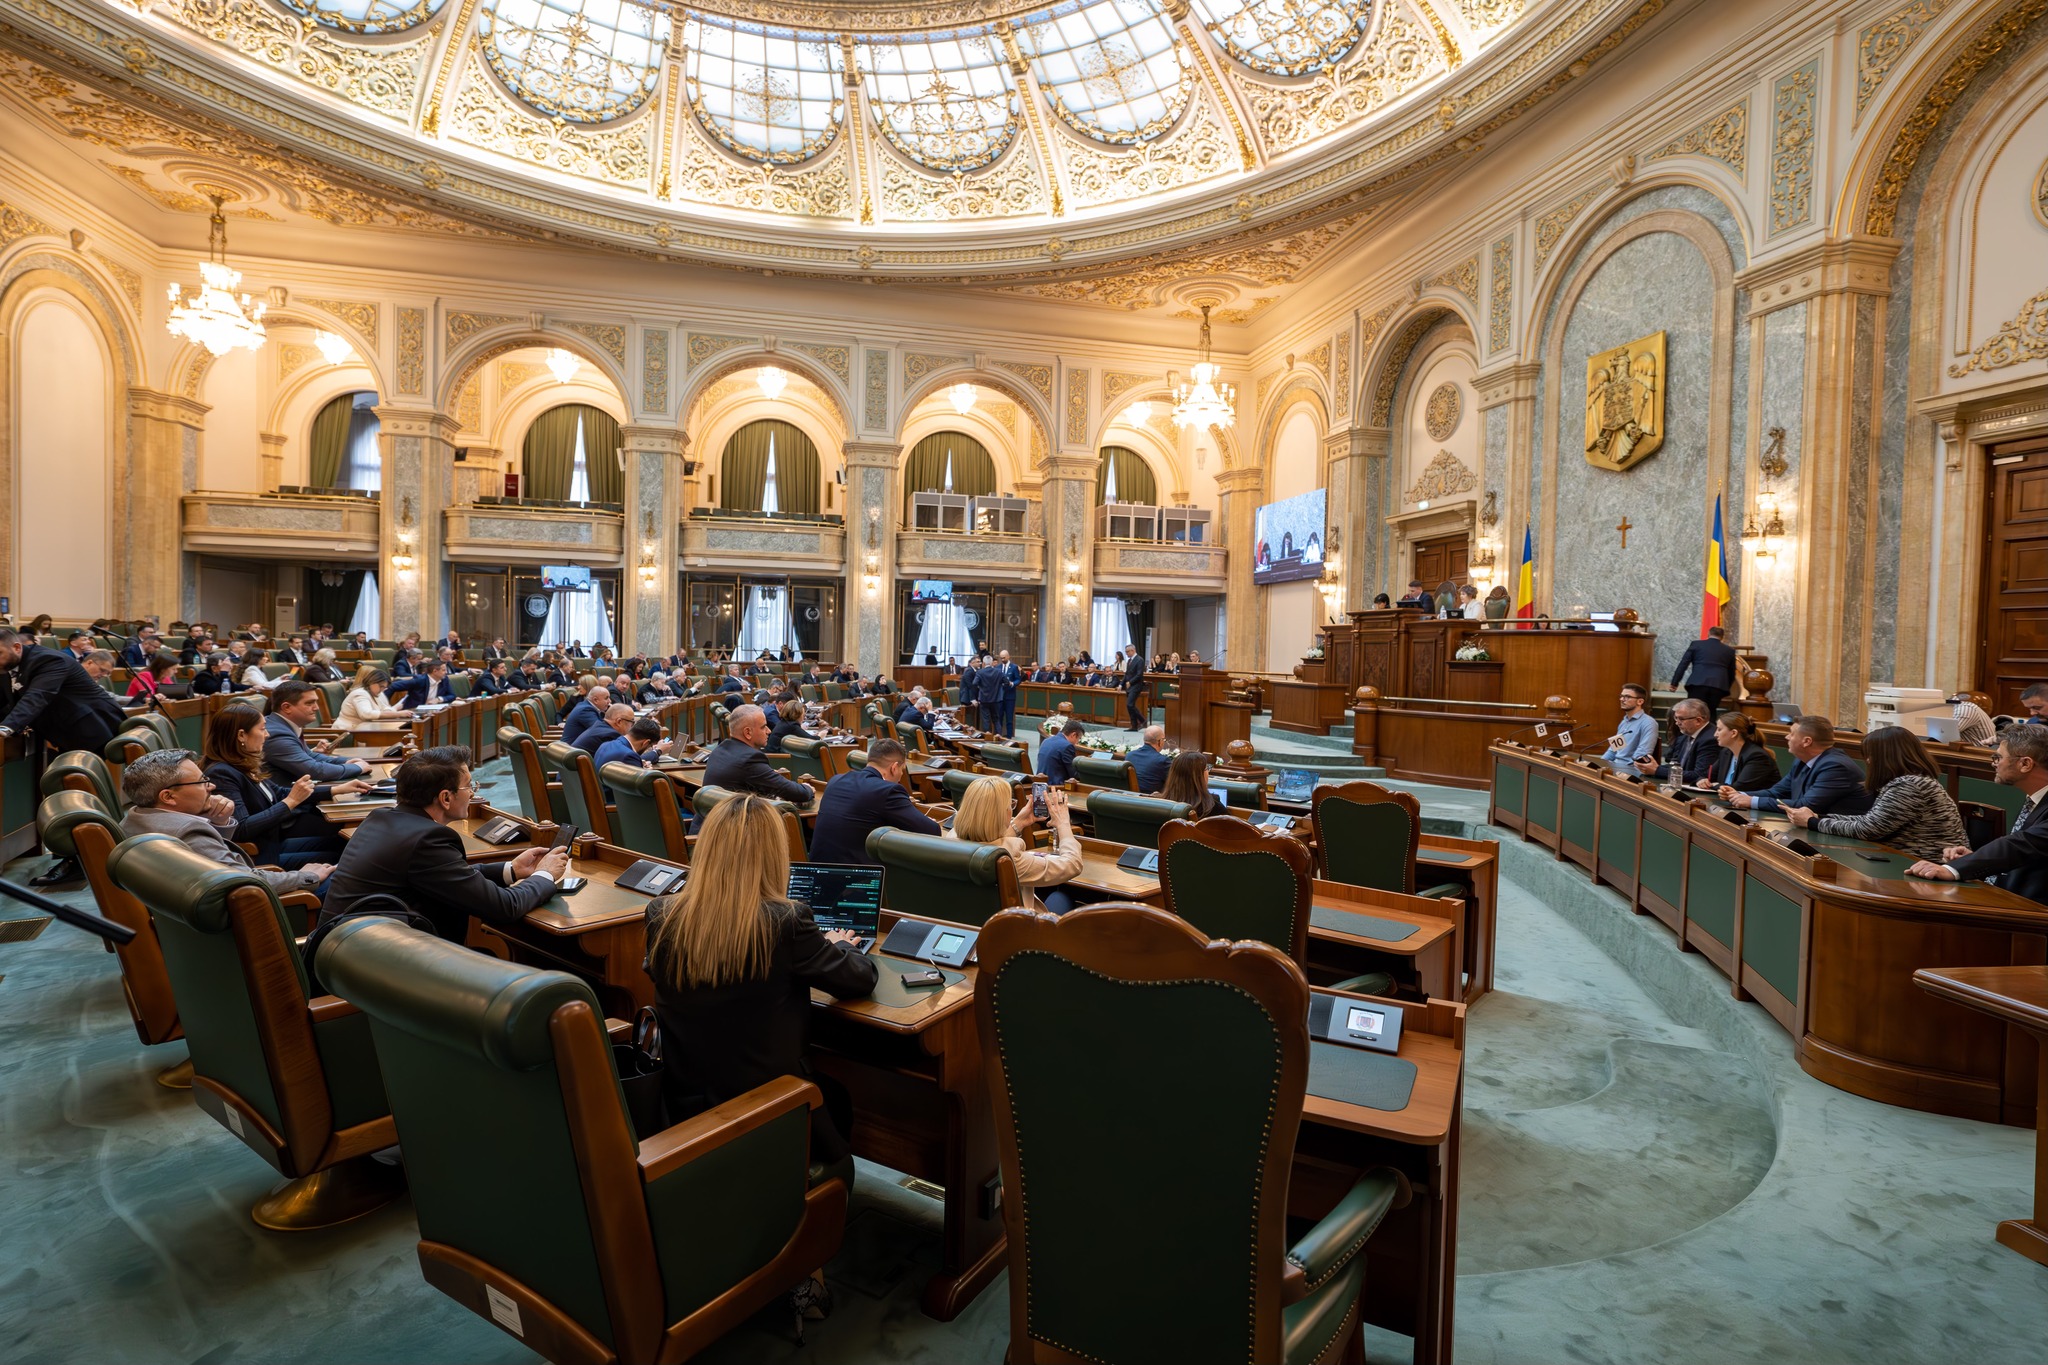
Senatul României. Sursa foto: Mircea Abrudean/Facebook
Proiectul Noua Casă, susținut în comisia de specialitate
Propunerea legislativă a primit un raport favorabil din partea Comisiei pentru buget, finanțe, activitate bancară și piață de capital din Senat. Potrivit documentului citat în materialul inițial, membrii comisiei au votat în unanimitate pentru admiterea proiectului.
„Membrii Comisiei pentru buget, finanţe, activitate bancară și piaţă de capital au analizat propunerea legislativă, avizele şi punctele de vedere şi au hotărât, cu unanimitate de voturi să adopte un raport de admitere”.
Pentru ca modificările să intre în vigoare, inițiativa trebuie să parcurgă procedura parlamentară, inclusiv votul Camerei Deputaților, și să fie promulgată. Până la finalizarea acestor etape, condițiile actuale de acordare a creditelor prin Noua Casă rămân neschimbate.
Creditele acordate prin Noua Casă au scăzut. Ce arată datele BNR
Programul a fost introdus în 2009, în timpul crizei financiare internaționale, sub denumirea Prima Casă. Prin acest mecanism, Guvernul a urmărit stimularea pieței imobiliare și facilitarea accesului familiilor tinere la credite pentru achiziționarea unei locuințe.
În primii ani de funcționare, programul a reprezentat o parte importantă a pieței creditelor imobiliare, aproape jumătate dintre finanțările pentru locuințe fiind acordate prin această facilitate.
Ulterior, interesul pentru programul guvernamental s-a diminuat. Potrivit datelor Băncii Naționale a României prezentate în materialul-sursă, în martie 2026, creditele acordate prin program reprezentau doar 16% din totalul creditelor ipotecare.
BNR se opune reducerii avansului. Riscul identificat de banca centrală
Banca Națională a României a transmis un punct de vedere negativ asupra propunerii legislative. Instituția consideră că ar trebui analizată inclusiv oportunitatea continuării programului Noua Casă, având în vedere schimbările intervenite pe piața creditării față de perioada în care acesta a fost introdus.
„Programul a fost conceput ca instrument cu un caracter excepțional, destinat să faciliteze accesul la finanțare și să susțină funcționarea pietei creditului într-un context marcat de efectele crizei financiare și de constrângeri semnificative asupra activității de creditare. În conditiile în care factorii care au justificat intervenția statului și-au diminuat considerabil relevanța, iar interesul pentru program a înregistrat o tendință descendentă, oportunitatea unor noi modificări legislative apare ca fiind redusă”, conform BNR.
Banca centrală a atras atenția că reducerea avansului ar putea produce două efecte diferite. Pe de o parte, măsura le-ar permite tinerilor care nu au economii suficiente să acceseze mai ușor un credit pentru cumpărarea unei locuințe.
Pe de altă parte, facilitarea accesului la finanțare ar putea contribui la creșterea cererii și, implicit, la noi majorări ale prețurilor proprietăților. Astfel, deși inițiativa urmărește sprijinirea cumpărătorilor tineri, BNR consideră că extinderea avansului redus ar putea avea și efecte nedorite asupra pieței imobiliare.
Recomandările noastre